Domain tuerengutachter-schweiz.de kaufen?
Wir ziehen mit dem Projekt
tuerengutachter-schweiz.de um.
Sind Sie am Kauf der Domain
tuerengutachter-schweiz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tuerengutachter-schweiz.de kaufen?
Welche Versicherung bei Leasing?
Welche Versicherung bei Leasing? Beim Leasing eines Fahrzeugs ist in der Regel eine Vollkaskoversicherung erforderlich, um das Risiko von Schäden am Fahrzeug abzudecken. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Darüber hinaus ist oft auch eine Haftpflichtversicherung vorgeschrieben, um Schäden an anderen Fahrzeugen oder Personen abzusichern. Es ist wichtig, die genauen Versicherungsbedingungen und -kosten im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. Es empfiehlt sich zudem, verschiedene Versicherungsangebote zu vergleichen, um die beste und kostengünstigste Option zu finden. **
Was passiert bei Unfall Leasing?
Was passiert bei Unfall Leasing? Im Falle eines Unfalls beim Leasing trägt in der Regel die Versicherung die Kosten für Reparaturen oder den Wertverlust des Fahrzeugs. Je nach Vertrag und Versicherung können jedoch auch Selbstbeteiligungen oder andere Kosten auf den Leasingnehmer zukommen. Es ist wichtig, den Unfall umgehend der Leasinggesellschaft und der Versicherung zu melden, um weitere Schritte zu klären und mögliche Konsequenzen zu vermeiden. In einigen Fällen kann ein Unfall beim Leasing auch Auswirkungen auf die Vertragslaufzeit oder die monatlichen Raten haben. Es ist ratsam, sich vorab über die genauen Bedingungen und Versicherungsleistungen im Falle eines Unfalls beim Leasing zu informieren. **
Ähnliche Suchbegriffe für Leasing- Bedingungen
Top-Angebote
Produkte zum Begriff Leasing- Bedingungen:
-
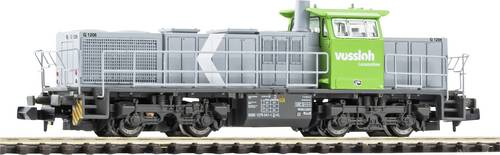
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT144,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versicherung beim Leasing dabei?
Ist Versicherung beim Leasing dabei? Beim Leasing eines Fahrzeugs ist in der Regel eine Kfz-Haftpflichtversicherung enthalten, da diese gesetzlich vorgeschrieben ist. Darüber hinaus kann es auch eine Vollkasko- oder Teilkaskoversicherung geben, die je nach Vertragsumfang und Anbieter variieren kann. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. In einigen Fällen kann es auch sinnvoll sein, zusätzliche Versicherungen abzuschließen, um sich gegen bestimmte Risiken abzusichern. Es empfiehlt sich, sich vor Vertragsabschluss ausführlich über die Versicherungsleistungen beim Leasing zu informieren. **
-
Welche Versicherung bei Leasing Auto?
Welche Versicherung bei Leasing Auto? Beim Leasing eines Autos ist in der Regel eine Vollkaskoversicherung erforderlich, um das Fahrzeug gegen Schäden abzusichern. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Zudem ist meist auch eine Haftpflichtversicherung notwendig, um eventuelle Schäden an anderen Fahrzeugen oder Personen abzudecken. Es ist wichtig, sich vor Vertragsabschluss genau über die Versicherungsbedingungen zu informieren und gegebenenfalls zusätzliche Versicherungen wie eine GAP-Versicherung in Betracht zu ziehen, um im Falle eines Totalschadens oder Diebstahls optimal abgesichert zu sein. **
-
Wie funktioniert Auto Leasing Schweiz?
Auto Leasing in der Schweiz funktioniert ähnlich wie in anderen Ländern. Dabei wird ein Vertrag zwischen dem Leasingnehmer und dem Leasinggeber abgeschlossen, in dem die monatlichen Raten, die Laufzeit und andere Bedingungen festgelegt werden. Der Leasingnehmer zahlt eine Anzahlung und monatliche Raten für die Nutzung des Fahrzeugs, ohne es am Ende der Laufzeit zu besitzen. Nach Ablauf des Vertrags kann das Fahrzeug entweder zurückgegeben oder gegen ein neues Modell eingetauscht werden. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass sie den eigenen Bedürfnissen entsprechen. **
-
Wer zahlt beim Leasing die Versicherung?
Beim Leasing trägt in der Regel der Leasingnehmer die Kosten für die Versicherung des Fahrzeugs. Die Versicherungskosten sind in den monatlichen Leasingraten enthalten. Der Leasingnehmer kann jedoch die Versicherung auch selbst abschließen und die Kosten separat tragen. Es ist wichtig, dass das Fahrzeug während der gesamten Leasingdauer ausreichend versichert ist. Die genauen Versicherungskonditionen können je nach Leasingvertrag und Anbieter variieren. **
Ist bei BMW Leasing Versicherung dabei?
Ist bei BMW Leasing Versicherung dabei? Bei BMW Leasing ist in der Regel keine Versicherung automatisch enthalten. Es liegt in der Verantwortung des Leasingnehmers, eine geeignete Versicherung abzuschließen, um das Fahrzeug angemessen abzusichern. Es ist jedoch möglich, dass BMW Leasingoptionen anbietet, bei denen Versicherungspakete gegen Aufpreis hinzugefügt werden können. Es ist ratsam, sich direkt bei BMW oder dem Leasinganbieter zu erkundigen, um alle Details zu den Versicherungsoptionen beim Leasing eines BMW-Fahrzeugs zu erfahren. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass das Fahrzeug angemessen geschützt ist. **
Wer zahlt Versicherung beim Auto Leasing?
Wer zahlt die Versicherung beim Auto Leasing hängt von den Vertragsbedingungen ab. In der Regel ist der Leasingnehmer für die Kosten der Kfz-Versicherung verantwortlich. Die Versicherung muss auf den Leasinggeber als Halter des Fahrzeugs abgeschlossen werden. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um Missverständnisse zu vermeiden. In einigen Fällen kann der Leasinggeber auch eine Versicherungsoption anbieten, die in die monatliche Leasingrate integriert ist. Es ist ratsam, sich vor Vertragsabschluss über die Versicherungspflichten im Leasingvertrag zu informieren. **
Top-Angebote
Produkte zum Begriff Leasing- Bedingungen:
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bedingungen, Fachbücher von Alain BadiouDer Band Bedingungen versammelt Texte, die nach Alain Badious 1988 erschienenem Opus magnum Das Sein und das Ereignis entstanden sind. Obwohl sie ganz verschiedene Anlässe haben, ist ihnen doch eine klare Stossrichtung gemein: Am Anfang steht die Philosophie selbst und eine explizite Kritik am Topos ihres vermeintlichen Endes. Stattdessen schlägt Badiou eine Neudefinition der Philosophie vor, die ihren Ursprüngen bei Platon und ihrer gegenwärtigen Situation gleichermassen gerecht werden soll. Die daran anschliessenden Texte diskutieren die vier wesentlichen Bedingungen der Philosophie, die dem Band seinen Titel geben: Poesie, Mathematik, Politik und Liebe. In seiner Klarheit und Aktualität kann dieser Band als Einführung in Badious Werk dienen, das François Wahl in seinem Vorwort kritisch und kenntnisreich vorstellt.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Leasing?
Welche Versicherung bei Leasing? Beim Leasing eines Fahrzeugs ist in der Regel eine Vollkaskoversicherung erforderlich, um das Risiko von Schäden am Fahrzeug abzudecken. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Darüber hinaus ist oft auch eine Haftpflichtversicherung vorgeschrieben, um Schäden an anderen Fahrzeugen oder Personen abzusichern. Es ist wichtig, die genauen Versicherungsbedingungen und -kosten im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. Es empfiehlt sich zudem, verschiedene Versicherungsangebote zu vergleichen, um die beste und kostengünstigste Option zu finden. **
-
Was passiert bei Unfall Leasing?
Was passiert bei Unfall Leasing? Im Falle eines Unfalls beim Leasing trägt in der Regel die Versicherung die Kosten für Reparaturen oder den Wertverlust des Fahrzeugs. Je nach Vertrag und Versicherung können jedoch auch Selbstbeteiligungen oder andere Kosten auf den Leasingnehmer zukommen. Es ist wichtig, den Unfall umgehend der Leasinggesellschaft und der Versicherung zu melden, um weitere Schritte zu klären und mögliche Konsequenzen zu vermeiden. In einigen Fällen kann ein Unfall beim Leasing auch Auswirkungen auf die Vertragslaufzeit oder die monatlichen Raten haben. Es ist ratsam, sich vorab über die genauen Bedingungen und Versicherungsleistungen im Falle eines Unfalls beim Leasing zu informieren. **
-
Ist Versicherung beim Leasing dabei?
Ist Versicherung beim Leasing dabei? Beim Leasing eines Fahrzeugs ist in der Regel eine Kfz-Haftpflichtversicherung enthalten, da diese gesetzlich vorgeschrieben ist. Darüber hinaus kann es auch eine Vollkasko- oder Teilkaskoversicherung geben, die je nach Vertragsumfang und Anbieter variieren kann. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. In einigen Fällen kann es auch sinnvoll sein, zusätzliche Versicherungen abzuschließen, um sich gegen bestimmte Risiken abzusichern. Es empfiehlt sich, sich vor Vertragsabschluss ausführlich über die Versicherungsleistungen beim Leasing zu informieren. **
-
Welche Versicherung bei Leasing Auto?
Welche Versicherung bei Leasing Auto? Beim Leasing eines Autos ist in der Regel eine Vollkaskoversicherung erforderlich, um das Fahrzeug gegen Schäden abzusichern. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Zudem ist meist auch eine Haftpflichtversicherung notwendig, um eventuelle Schäden an anderen Fahrzeugen oder Personen abzudecken. Es ist wichtig, sich vor Vertragsabschluss genau über die Versicherungsbedingungen zu informieren und gegebenenfalls zusätzliche Versicherungen wie eine GAP-Versicherung in Betracht zu ziehen, um im Falle eines Totalschadens oder Diebstahls optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Leasing- Bedingungen
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT144,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bedingungen der Aufklärung, Fachbücher von Rainer EnskatDie Untersuchungen dieses Buches knüpfen an die traditionelle Vielstimmigkeit der Bemühungen um eine Klärung der Bedingungen der Aufklärung an. Sie reduzieren deren Komplexität, indem sie fragen: Aufklärung - wodurch, für wen, worüber, wozu? Ohne moralische, rechtliche, politische und utilitäre Aufklärung weiss die Urteilskraft weder von den fundiertesten wissenschaftlichen Informationen ihrer jeweiligen Zeit noch von den zuverlässigsten wissenschaftsbasierten Handlungstechniken ihrer jeweiligen Zeit in ihrer jeweils konkreten geschichtlichen Situation einen guten Gebrauch zu machen. Wissenschaftliche Informationen bleiben ohne die Obhut einer moralisch, rechtlich, politisch und utilitär aufgeklärten Urteilskraft praktisch stumm. Handlungstechniken, auch wissenschaftsbasierte Handlungstechniken, bleiben ohne eine solche Urteilskraft blind. Auch die beste Aufklärung durch Wissenschaft bleibt praktisch blind und stumm. Es bedarf daher der praktischen Aufklärung der Urteilskraft.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
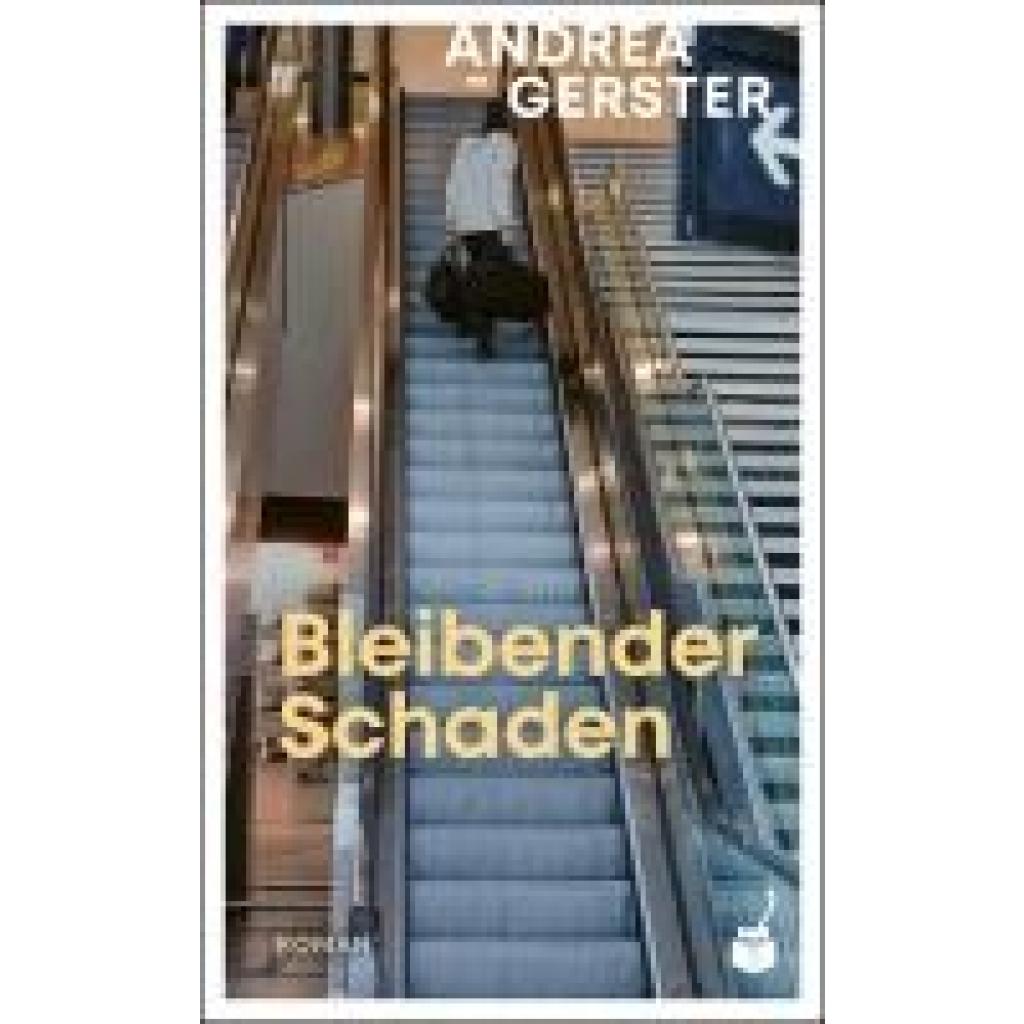
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Auto Leasing Schweiz?
Auto Leasing in der Schweiz funktioniert ähnlich wie in anderen Ländern. Dabei wird ein Vertrag zwischen dem Leasingnehmer und dem Leasinggeber abgeschlossen, in dem die monatlichen Raten, die Laufzeit und andere Bedingungen festgelegt werden. Der Leasingnehmer zahlt eine Anzahlung und monatliche Raten für die Nutzung des Fahrzeugs, ohne es am Ende der Laufzeit zu besitzen. Nach Ablauf des Vertrags kann das Fahrzeug entweder zurückgegeben oder gegen ein neues Modell eingetauscht werden. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass sie den eigenen Bedürfnissen entsprechen. **
-
Wer zahlt beim Leasing die Versicherung?
Beim Leasing trägt in der Regel der Leasingnehmer die Kosten für die Versicherung des Fahrzeugs. Die Versicherungskosten sind in den monatlichen Leasingraten enthalten. Der Leasingnehmer kann jedoch die Versicherung auch selbst abschließen und die Kosten separat tragen. Es ist wichtig, dass das Fahrzeug während der gesamten Leasingdauer ausreichend versichert ist. Die genauen Versicherungskonditionen können je nach Leasingvertrag und Anbieter variieren. **
-
Ist bei BMW Leasing Versicherung dabei?
Ist bei BMW Leasing Versicherung dabei? Bei BMW Leasing ist in der Regel keine Versicherung automatisch enthalten. Es liegt in der Verantwortung des Leasingnehmers, eine geeignete Versicherung abzuschließen, um das Fahrzeug angemessen abzusichern. Es ist jedoch möglich, dass BMW Leasingoptionen anbietet, bei denen Versicherungspakete gegen Aufpreis hinzugefügt werden können. Es ist ratsam, sich direkt bei BMW oder dem Leasinganbieter zu erkundigen, um alle Details zu den Versicherungsoptionen beim Leasing eines BMW-Fahrzeugs zu erfahren. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass das Fahrzeug angemessen geschützt ist. **
-
Wer zahlt Versicherung beim Auto Leasing?
Wer zahlt die Versicherung beim Auto Leasing hängt von den Vertragsbedingungen ab. In der Regel ist der Leasingnehmer für die Kosten der Kfz-Versicherung verantwortlich. Die Versicherung muss auf den Leasinggeber als Halter des Fahrzeugs abgeschlossen werden. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um Missverständnisse zu vermeiden. In einigen Fällen kann der Leasinggeber auch eine Versicherungsoption anbieten, die in die monatliche Leasingrate integriert ist. Es ist ratsam, sich vor Vertragsabschluss über die Versicherungspflichten im Leasingvertrag zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.